“Zacznę od jutra” – czy wiesz, ile kosztuje to jedno zdanie?
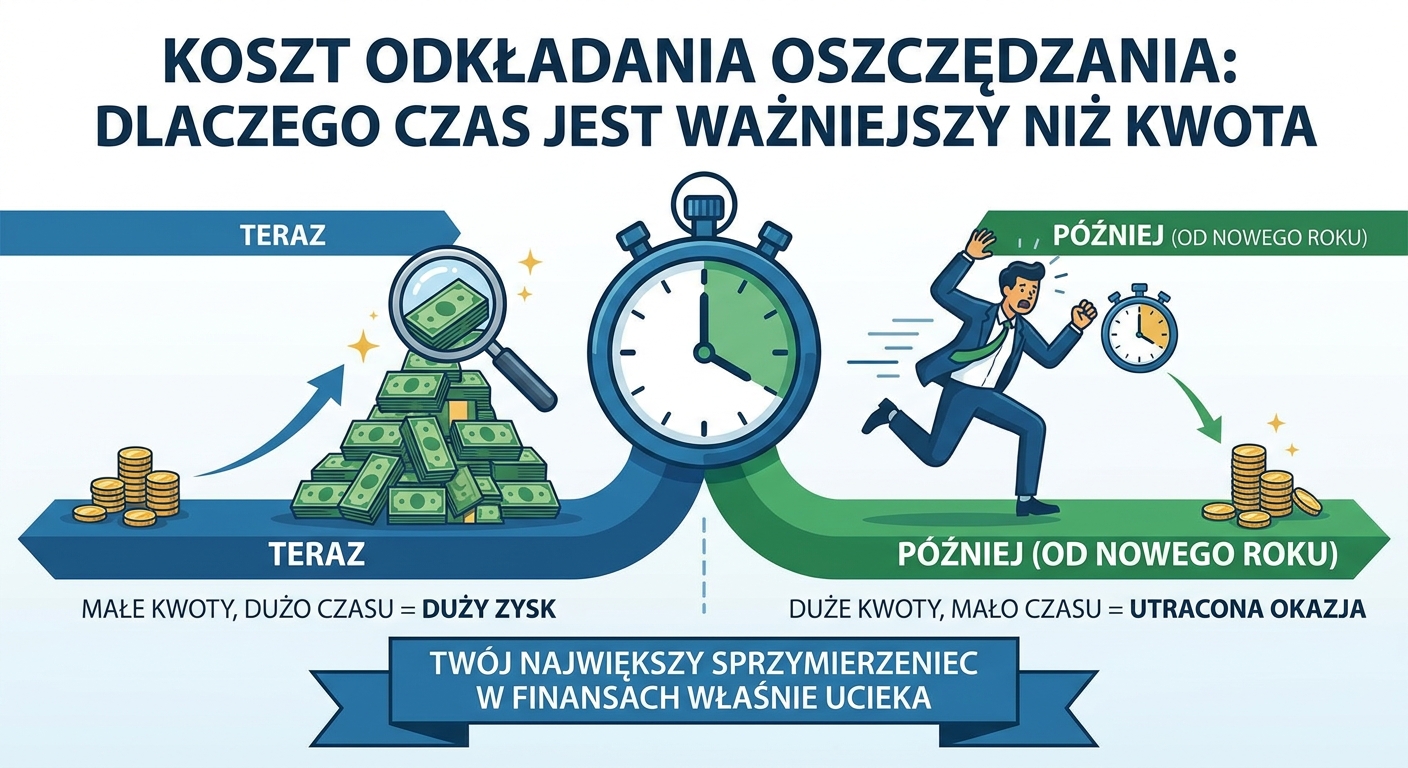
To chyba jedno z najpopularniejszych zdań, jakie słyszę. “Zacznę oszczędzać od nowego roku”, “pomyślę o tym po wakacjach”, “teraz mam inne wydatki”. Brzmi znajomo? Problem w tym, że odkładanie decyzji o budowaniu kapitału to nie jest działanie neutralne. To aktywna strata, której koszt rośnie z każdym dniem.
Czas: Twój największy sprzymierzeniec lub najgroźniejszy wróg
W finansach osobistych najważniejszą walutą nie jest wcale złotówka, euro czy dolar. Jest nią czas. To on napędza mechanizm, który Albert Einstein nazwał ósmym cudem świata – procent składany (czyli proces, w którym zarabiasz odsetki nie tylko od swojego kapitału, ale także od narosłych już odsetek).
Im więcej czasu dajesz swoim pieniądzom na pracę, tym potężniejszy staje się ten efekt. Każdy rok zwłoki to rok, w którym rezygnujesz z “darmowego” zysku, jaki mógł dla Ciebie wygenerować czas.
Kluczowa zasada jest prosta: nie to, ile wkładasz, ale to, kiedy zaczynasz, ma decydujący wpływ na końcowy wynik.
Dwa proste scenariusze: Jan i Karol
Aby nie opierać się na pustych frazach, posłużmy się logiką i matematyką. Poznaj dwóch panów, którzy postanowili oszczędzać na swoją dodatkową emeryturę. Obaj odkładają dokładnie tyle samo: 500 zł miesięcznie.
- Jan zaczyna w wieku 25 lat. Odkłada 500 zł miesięcznie przez 10 lat, do 35. roku życia. W sumie wpłaca 60 000 zł. Potem przestaje dokonywać wpłat i zostawia pieniądze, by pracowały do jego 65. urodzin.
- Karol zaczyna w wieku 35 lat. Odkłada 500 zł miesięcznie przez 30 lat, aż do 65. roku życia. W sumie wpłaca 180 000 zł – trzy razy więcej niż Jan!
Załóżmy, że obaj osiągają średnią roczną stopę zwrotu na poziomie 7%. Kto zgromadzi więcej na emeryturę?
Wynik Jana: Mimo że wpłacił tylko 60 000 zł, jego kapitał w wieku 65 lat wyniesie około 677 000 zł.
Wynik Karola: Mimo że wpłacił aż 180 000 zł, jego kapitał w wieku 65 lat wyniesie około 608 000 zł.
Karol, mimo trzykrotnie większych i regularnych wpłat przez 30 lat, zgromadził mniej. Jan wygrał, ponieważ dał swoim pieniądzom 10 lat więcej na pracę. Tyle właśnie kosztuje dekada zwłoki.
Co to oznacza dla Ciebie i Twojej rodziny?
Ten przykład to nie tylko ciekawostka matematyczna. To moralne i życiowe zobowiązanie. Pieniądze to narzędzie do realizacji celów: bezpieczeństwa rodziny, edukacji dzieci, godnego życia na emeryturze czy ochrony zdrowia. Odmawiając sobie startu dzisiaj, świadomie godzisz się na to, że w przyszłości realizacja tych celów będzie trudniejsza, droższa i obarczona większym wysiłkiem. W polskich realiach, gdzie system emerytalny staje się coraz mniej wydolny, budowanie własnego kapitału to nie luksus, a konieczność.
Jak przejąć kontrolę w 20 sekund?
Nie musisz od razu budować skomplikowanej strategii. Pierwszy krok to uświadomienie sobie, o jaką stawkę toczy się gra. Wejdź na dowolny kalkulator procentu składanego online i sprawdź, jak Twoje 100 czy 200 zł może urosnąć przez 20, 30 lat. To proste ćwiczenie, które zajmie Ci dosłownie 20 sekund, a może zmienić Twoje myślenie o pieniądzach na zawsze. Nowoczesne narzędzia, w tym AI, pozwalają dziś błyskawicznie modelować takie scenariusze.
Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej. Czasem najtrudniejszy jest właśnie ten pierwszy krok, by zacząć.
Podsumowanie: Twoja przyszłość tworzy się dzisiaj
Najlepszy moment na sadzenie drzewa był 20 lat temu. Drugi najlepszy jest dzisiaj. Tak samo jest z oszczędzaniem. Nie czekaj na idealny moment, bo taki nie istnieje. Zacznij od małej kwoty, ale zacznij teraz. Twój największy finansowy zasób – czas – właśnie bezpowrotnie ucieka.
A Ty, do której grupy chcesz należeć – przezornego Jana czy spóźnionego Karola? Daj znać w komentarzu! 👇