Problem: Kosztowna pogoń za marzeniami
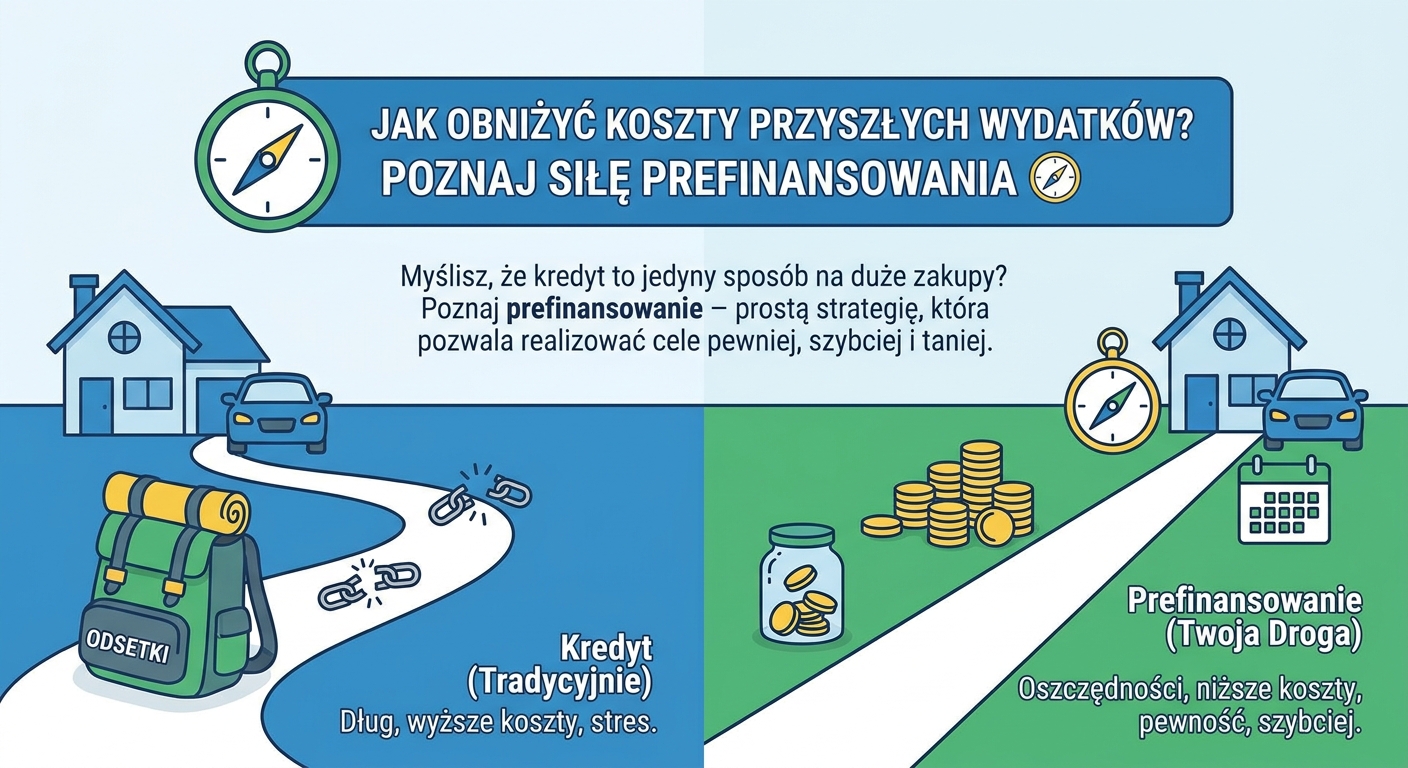
Wielu z nas wpada w pułapkę myślenia, że duże cele – nowy samochód, wymarzone wakacje czy remont mieszkania – są dostępne tylko dzięki kredytowi. Akceptujemy dodatkowe koszty odsetek jako nieuniknioną cenę za natychmiastową realizację planów. Ale czy na pewno musi tak być? Ta finansowa „droga na skróty” w rzeczywistości często wydłuża i podraża drogę do celu.
Płacenie odsetek to w istocie płacenie za brak wcześniejszego planu. To koszt, którego można uniknąć, zmieniając perspektywę i moment działania.
Rozwiązanie: Czym jest prefinansowanie?
Prefinansowanie to nic innego jak świadome obniżanie kosztów przyszłych zakupów przez wcześniejsze planowanie i gromadzenie środków. Zamiast płacić bankowi za pożyczenie pieniędzy, “płacisz” sobie samemu – systematycznie odkładając środki na jasno określony cel. To prosta, ale niezwykle potężna zmiana, która sprawia, że Twoje cele stają się tańsze w realizacji.
Prefinansowanie to fundament inteligentnego zarządzania finansami. Zamiast pytać “ile wyniesie mnie rata kredytu?”, zaczynasz zadawać pytanie: “ile muszę odkładać miesięcznie, by osiągnąć cel bez długu?”.
Mechanizm jest prosty: im wcześniej zaczniesz planować wydatek, tym niższy będzie jego ostateczny koszt. Czas staje się Twoim sojusznikiem, a nie kosztem.
Jak to działa w praktyce? Logika liczb
Wyobraźmy sobie dwie osoby, Jana i Karola. Obaj chcą za trzy lata kupić ten sam samochód za 60 000 zł.
- Jan działa impulsywnie. Gdy nadchodzi czas zakupu, idzie do banku po kredyt gotówkowy. Przy dzisiejszych stopach procentowych, całkowity koszt samochodu może wynieść go nawet 75 000 zł. Płaci 15 000 zł za brak planu.
- Karol działa strategicznie. Trzy lata wcześniej ustala cel i zaczyna regularnie odkładać pieniądze. Odkładając ok. 1670 zł miesięcznie, po trzech latach ma na koncie 60 000 zł. Co więcej, jeśli ulokuje te środki na koncie oszczędnościowym, jego cel zostanie zrealizowany jeszcze szybciej. Karol kupuje ten sam samochód, ale jego realny koszt jest o 15 000 zł niższy niż Jana.
Ten przykład pokazuje, że nie chodzi o magiczne triki, ale o żelazną logikę finansową. Planowanie obniża koszty. Ten sam mechanizm dotyczy wakacji, edukacji dzieci czy wkładu własnego na mieszkanie.
Co możesz zrobić już dziś?
Zmiana nawyków zaczyna się od jednego małego kroku. Nie musisz od razu planować całego życia. Zacznij od jednej rzeczy.
1. Wybierz jeden konkretny cel finansowy na najbliższe 2-3 lata. Może to być cokolwiek: rower, kurs językowy, rodzinny wyjazd.
2. Określ jego koszt i datę realizacji. Bądź realistą.
3. Użyj prostego kalkulatora celu oszczędnościowego. W sieci jest mnóstwo darmowych narzędzi, które w 20 sekund policzą, ile miesięcznie potrzebujesz odkładać. To potężne narzędzie motywacyjne, bo zamienia marzenie w konkretny plan działania. Nowoczesne narzędzia AI mogą nawet pomóc przeanalizować Twój budżet i znaleźć dodatkowe środki.
To ćwiczenie buduje nie tylko kapitał, ale przede wszystkim nawyk myślenia o przyszłości. Daje poczucie kontroli i sprawczości, które jest bezcenne w dbaniu o bezpieczeństwo finansowe rodziny (aspekt kontekstualny i afektywny).
Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej. Prefinansowanie to jeden z jego najważniejszych elementów – dowód na to, że najlepsze decyzje finansowe podejmujemy na długo przed wizytą w sklepie czy salonie samochodowym.
—
Jaki jest Wasz kolejny duży cel finansowy, na który chcecie zacząć oszczędzać? Podzielcie się w komentarzach! ✍️
Więcej praktycznych wskazówek i linki do narzędzi znajdziesz w przypiętym komentarzu i w moich filmach.