Czy można kupić to samo, ale zapłacić mniej?
Większość z nas staje przed podobnymi wyzwaniami: chcemy kupić samochód, sfinansować wymarzone wakacje czy zadbać o edukację dzieci. Pierwszą myślą często jest kredyt. To rozwiązanie szybkie, ale czy na pewno najkorzystniejsze? Istnieje mechanizm, który pozwala osiągać te same cele, ale znacznie niższym kosztem.
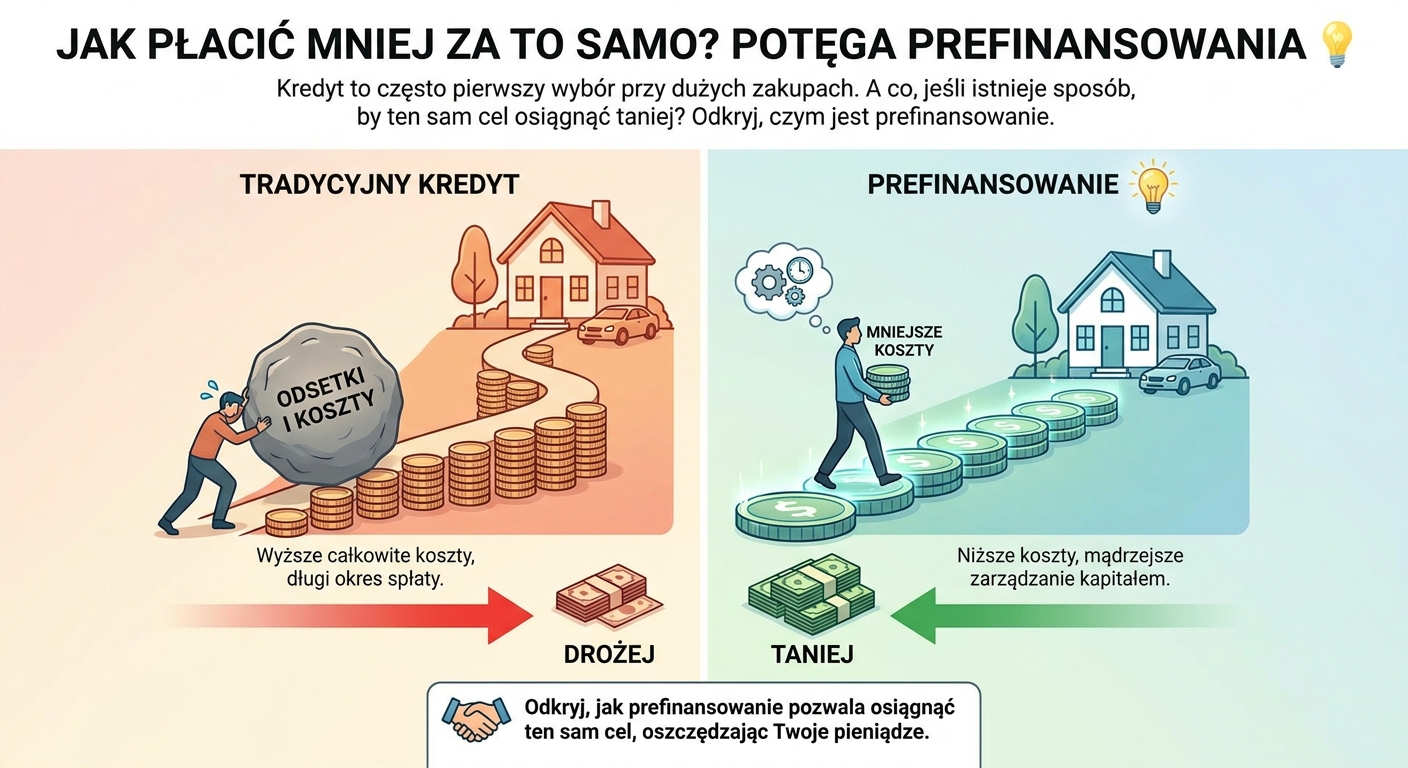
Tym mechanizmem jest prefinansowanie. To pojęcie brzmi może nieco technicznie, ale jego logika jest niezwykle prosta. Oznacza obniżanie kosztów realizacji celu przez świadome planowanie i gromadzenie środków przed podjęciem zobowiązania. Zamiast płacić odsetki bankowi, to my pozwalamy, aby czas i procent składany pracowały na naszą korzyść.
Dwa podejścia: historia Jana i Karola
Wyobraźmy sobie dwóch przyjaciół. Obaj chcą za 5 lat kupić samochód o wartości 100 000 zł. Obaj mają zdolność, by przeznaczać na ten cel 1500 zł miesięcznie.
- Jan wybiera kredyt. Po 5 latach idzie do salonu, bierze kredyt na 100 000 zł i przez kolejne lata spłaca raty. Całkowity koszt samochodu, uwzględniając odsetki, wyniesie go około 125 000 – 130 000 zł (w zależności od oprocentowania).
- Karol wybiera prefinansowanie. Przez 5 lat odkłada 1500 zł miesięcznie. Przy założeniu skromnego, bezpiecznego zysku na poziomie 5% rocznie, po 5 latach zgromadzi nie 90 000 zł, ale ponad 102 000 zł. Kupi samochód za gotówkę, a w kieszeni zostanie mu jeszcze nadwyżka.
Obaj osiągnęli ten sam cel. Jednak Karol zrobił to taniej, zyskał finansową niezależność i uniknął stresu związanego z długiem. To jest właśnie siła świadomego planowania.
Płacenie odsetek od kredytu konsumpcyjnego jest jak bieg w maratonie z dodatkowym obciążeniem. Można dobiec do mety, ale wysiłek jest nieproporcjonalnie większy.
Jak wdrożyć prefinansowanie w swoim życiu?
Zastosowanie tej zasady nie wymaga rewolucji, a jedynie zmiany perspektywy i kilku prostych kroków. To umiejętność, którą warto w sobie wyrobić.
1. Zdefiniuj cel i określ horyzont czasowy.
Zamiast ogólnego “chcę oszczędzać”, określ precyzyjnie: “nowy komputer za 8 000 zł za 18 miesięcy” albo “wkład własny na mieszkanie 100 000 zł za 6 lat”.
2. Użyj prostych narzędzi do obliczeń.
Nie musisz być matematykiem. Proste kalkulatory finansowe online pozwolą Ci w kilkanaście sekund obliczyć, jaką kwotę miesięcznie odkładać, by zrealizować cel w założonym czasie. To daje poczucie kontroli i motywację.
3. Zautomatyzuj proces.
Ustaw stałe zlecenie przelewu na konto oszczędnościowe lub inwestycyjne. To najważniejszy krok. Automatyzacja sprawia, że oszczędzanie staje się nawykiem, a nie codzienną decyzją, z którą trzeba walczyć.
Prefinansowanie to fundament inteligentnego zarządzania pieniędzmi. To dowód na to, że dyscyplina i planowanie przynoszą wymierne korzyści. Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej. Nowoczesne narzędzia, wspierane przez AI, pozwalają dziś tworzyć takie plany z niezwykłą precyzją, a następnie monitorować ich realizację.
Zapraszam do obejrzenia filmów na ten temat, które znajdziesz w komentarzu. Zobaczysz tam praktyczne przykłady i narzędzia. ⬇️
A jaki jest Twój najważniejszy cel finansowy, który planujesz zrealizować w ciągu najbliższych kilku lat?