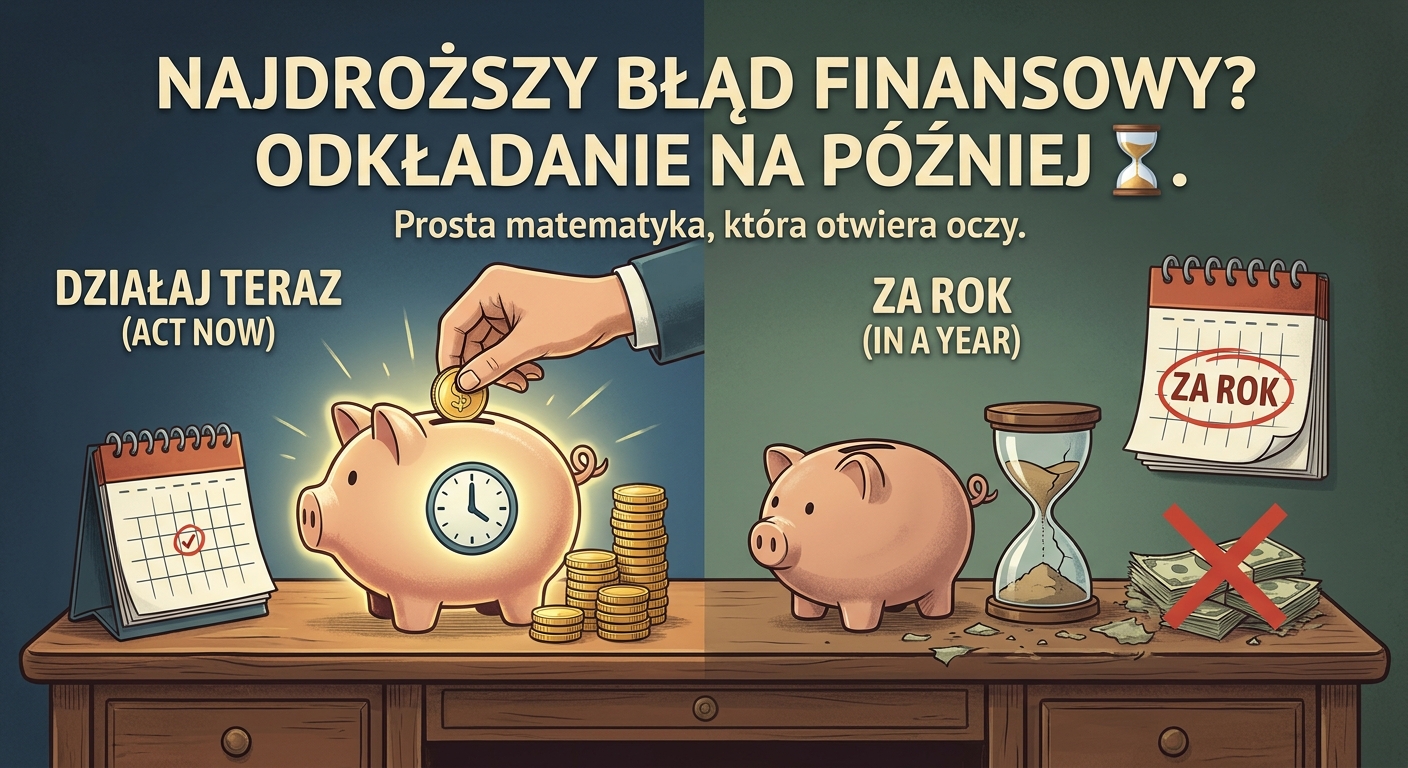
Dlaczego zwlekanie to najdroższa decyzja finansowa?
Często słyszę: “Zacznę oszczędzać, jak tylko… spłacę kredyt / dostanę awans / dzieci pójdą do szkoły”. To zrozumiałe, życie stawia przed nami bieżące wyzwania. Jednak odkładanie decyzji o budowaniu kapitału to ukryty, gigantyczny koszt. Działa tu bezlitosna siła, którą Albert Einstein podobno nazwał ósmym cudem świata – procent składany.
Mechanizm, nie magia: Adam kontra Bartek
Wyobraźmy sobie dwóch przyjaciół, Adama i Bartka. Obaj chcą zgromadzić kapitał na dodatkową emeryturę. Przyjmijmy, że ich inwestycje zarabiają średnio 7% rocznie.
- Adam zaczyna w wieku 25 lat. Przez 10 lat odkłada 500 zł miesięcznie (łącznie 60 000 zł). W wieku 35 lat przestaje wpłacać cokolwiek i pozwala pieniądzom pracować.
- Bartek zaczyna w wieku 35 lat. Również odkłada 500 zł miesięcznie, ale robi to konsekwentnie przez 30 lat, aż do 65. roku życia (łącznie wpłaca 180 000 zł).
Kto będzie miał więcej pieniędzy w wieku 65 lat? Logika podpowiada, że Bartek, który wpłacił trzykrotnie więcej pieniędzy. A jednak…
W wieku 65 lat Adam będzie miał na koncie około 685 000 zł. Bartek zgromadzi około 610 000 zł.
Adam, wpłacając 120 000 zł mniej i oszczędzając przez krótszy okres, zgromadził o 75 000 zł więcej. Dlaczego? Bo dał swoim pieniądzom 10 lat więcej czasu na pracę. To potęga procentu składanego, gdzie odsetki generują kolejne odsetki.
Jak planowanie finansowe pomaga to wykorzystać?
Ten przykład pokazuje, że kluczowy jest czas, a nie tylko wysokość wpłat. Profesjonalny plan finansowy to coś więcej niż tylko świadomość tego mechanizmu. To strategia, która pozwala ten proces zoptymalizować.
Dobry plan uwzględnia:
- Podatki: Jakie instrumenty (IKE, IKZE) pozwolą obniżyć obciążenia podatkowe i sprawią, że więcej pieniędzy zostanie w Twojej kieszeni?
- Inflację: Jak chronić siłę nabywczą Twoich oszczędności, aby za 20 lat były warte tyle, ile zakładasz?
- Twoje cele: Plan dopasowuje strategię do konkretnych celów – edukacji dzieci, zakupu nieruchomości czy zabezpieczenia zdrowia.
Nie musisz tego liczyć ręcznie. Nowoczesne kalkulatory finansowe i wsparcie AI pozwalają precyzyjnie modelować scenariusze i kontrolować postępy. Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej.
Zacznij od jednego kroku
Odkładanie decyzji to też decyzja – zazwyczaj najgorsza z możliwych. To ciche przyzwolenie, aby czas działał na Twoją niekorzyść. Traktujmy naszą przyszłość i naszych bliskich jako cel, a nie jako środek do realizacji bieżących zachcianek. To fundament etycznego podejścia do finansów.
Zamiast mówić “zacznę za rok”, sprawdź, ile możesz zyskać, zaczynając dzisiaj. Czasem wystarczy mała kwota, aby uruchomić potężną machinę procentu składanego. Budowa poduszki finansowej to doskonały pierwszy krok.
Jaki jest Twój następny krok? 🤔
Więcej praktycznych narzędzi i link do filmu wyjaśniającego ten mechanizm znajdziesz w pierwszym komentarzu. 👇
A w jakim wieku Ty zacząłeś/zaczęłaś świadomie myśleć o swojej finansowej przyszłości? Podziel się w komentarzu!