Dlaczego duże zakupy tak często kończą się drogim kredytem?
Wielu z nas zna ten scenariusz. Pojawia się potrzeba lub marzenie: nowy, bezpieczniejszy samochód dla rodziny, remont kuchni, czy wakacje w miejscu, o którym śnimy od lat. Pierwszą myślą często jest sprawdzenie zdolności kredytowej. Działamy pod wpływem impulsu, kierowani presją społeczną lub po prostu chęcią natychmiastowej gratyfikacji. To psychologiczna pułapka, w którą łatwo wpaść.
Brak planowania sprawia, że drogie finansowanie zewnętrzne wydaje się jedyną opcją. Płacimy wtedy nie tylko za sam produkt czy usługę, ale również za pośpiech – w formie odsetek, prowizji i dodatkowych opłat. To koszt, którego można uniknąć.
Rozwiązanie: Czym jest prefinansowanie i dlaczego zmienia zasady gry?
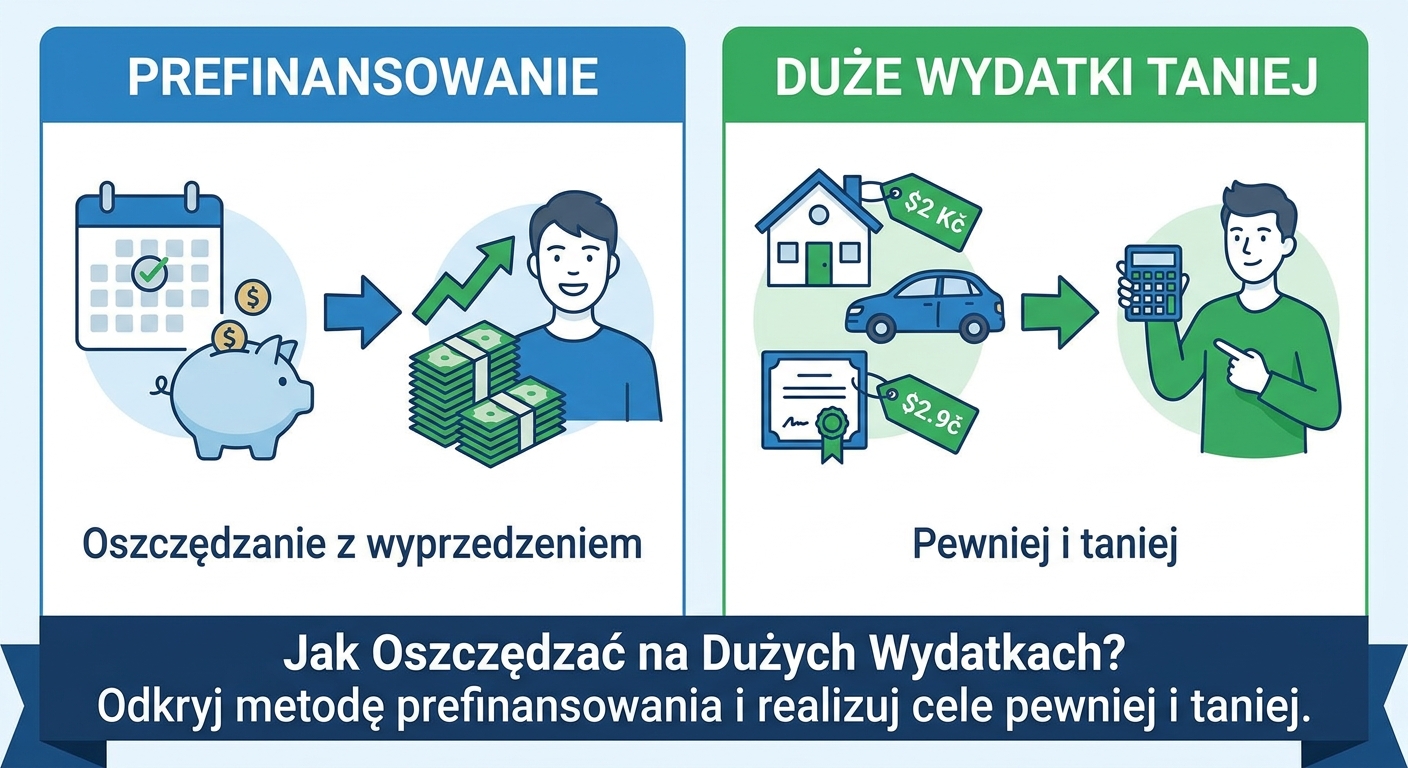
Prefinansowanie to nic innego jak świadome i systematyczne gromadzenie środków na duży, zaplanowany wydatek, aby znacząco obniżyć jego finalny koszt. Zamiast płacić odsetki bankowi, to Ty zarabiasz na swoich pieniądzach, czekając na odpowiedni moment zakupu. To fundamentalna zmiana perspektywy: od reaktywnego pożyczania do proaktywnego oszczędzania.
Korzyści płynące z takiego podejścia opierają się na trzech filarach:
- Unikasz kosztów kredytu. To najbardziej oczywista zaleta. Odsetki, prowizje, ubezpieczenia – to wszystko zostaje w Twojej kieszeni.
- Zyskujesz dzięki odsetkom. Twoje pieniądze, odkładane na koncie oszczędnościowym lub w ramach bezpiecznej inwestycji, same na siebie pracują. Wykorzystujesz tu magię procentu składanego.
- Masz siłę negocjacyjną. Sprzedający zupełnie inaczej rozmawiają z klientem, który ma gotówkę, niż z tym, który jest uzależniony od decyzji banku. To daje Ci przewagę w negocjowaniu ceny lub dodatkowych korzyści.
Zobaczmy to na liczbach: Jan i Karol kupują samochód
Wyobraźmy sobie dwóch przyjaciół, Jana i Karola. Obaj planują za 3 lata kupić samochód rodzinny o wartości 60 000 zł. Ich podejście do realizacji tego celu jest jednak skrajnie różne.
Karol decyduje się na działanie “tu i teraz”, gdy nadejdzie czas. Nie oszczędza celowo. Po 3 latach idzie do banku i zaciąga kredyt gotówkowy. Przy dzisiejszych warunkach, całkowity koszt jego samochodu (kapitał + odsetki + prowizje) może wynieść około 72 000 zł. Spłata zajmie mu kolejne 5 lat.
Jan podchodzi do tematu strategicznie. Otwiera dedykowane konto oszczędnościowe i ustawia stałe zlecenie na kwotę ok. 1600 zł miesięcznie. Po 3 latach, dzięki systematyczności i odsetkom, ma na koncie ponad 60 000 zł. Idzie do salonu z gotówką, negocjuje cenę i kupuje auto za 58 000 zł. W jego przypadku realny koszt jest niższy niż cena katalogowa.
Różnica w koszcie tego samego marzenia dla Jana i Karola wynosi kilkanaście tysięcy złotych. To potęga planowania w praktyce.
Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej.
Jak zacząć prefinansowanie w 3 prostych krokach?
Ta strategia jest dostępna dla każdego, kto jest gotów zamienić natychmiastową gratyfikację na długoterminowy spokój. Oto jak zacząć:
- Zidentyfikuj swoje “wielkie cele”. Weź kartkę papieru lub otwórz arkusz kalkulacyjny. Wypisz 3-5 dużych wydatków, które czekają Cię w perspektywie najbliższych 5-10 lat. Może to być wkład własny na mieszkanie, edukacja dzieci, wymiana samochodu czy podróż marzeń.
- Określ horyzont czasowy i szacunkowy koszt. Przy każdym celu dopisz, za ile lat chcesz go zrealizować i ile będzie kosztował. Proste dzielenie da Ci informację, jaką kwotę potrzebujesz odkładać miesięcznie. Użyj kalkulatorów finansowych, aby uwzględnić inflację i potencjalne zyski z oszczędności.
- Zautomatyzuj proces. Najważniejszy krok. Ustaw stałe zlecenie przelewu na dedykowane konto oszczędnościowe lub inwestycyjne. Zrób to zaraz po otrzymaniu wynagrodzenia. Dzięki temu oszczędzanie stanie się nawykiem, a nie comiesięczną decyzją.
Rola AI i nowoczesnych narzędzi w planowaniu
Nie jesteś w tym sam. Nowoczesna technologia, w tym sztuczna inteligencja (AI), może wspierać proces planowania. Aplikacje do zarządzania budżetem pomagają analizować wydatki i identyfikować obszary, w których można znaleźć oszczędności. Z kolei inteligentne kalkulatory finansowe pozwalają tworzyć precyzyjne symulacje i na bieżąco śledzić postępy w realizacji celów. Wykorzystanie tych narzędzi sprawia, że budowa planu finansowego staje się prostsza i bardziej efektywna niż kiedykolwiek wcześniej.
Zastanów się: jaki jest Twój jeden, najważniejszy duży wydatek, który planujesz w ciągu najbliższych 3 lat? Podziel się w komentarzu, a ja podpowiem, od czego zacząć planowanie. 👇