Czy do inwestowania potrzebny jest wielki kapitał?
Wiele osób odkłada decyzję o inwestowaniu, wierząc, że potrzebują do tego pokaźnej sumy pieniędzy. To jedno z najczęstszych i najbardziej kosztownych przekonań w świecie finansów osobistych. Prawda jest taka, że najważniejszym zasobem nie są pieniądze, ale czas. Zrozumienie tej zasady otwiera drzwi do budowania przyszłości finansowej nawet przy skromnym budżecie.
Problem: Pułapka myślenia „zacznę, jak będę mieć więcej”
Odkładanie startu na „kiedyś” to prosta droga do utraty największego sojusznika w pomnażaniu pieniędzy. Każdy miesiąc zwłoki to nie tylko brak nowych wpłat, ale przede wszystkim utrata potencjalnych zysków, które te pieniądze mogłyby dla Ciebie wypracować. To zjawisko ma swoją nazwę i Albert Einstein podobno nazwał je ósmym cudem świata.
„Procent składany to ósmy cud świata. Kto go rozumie, ten na nim zarabia. Kto nie rozumie, ten go płaci.”
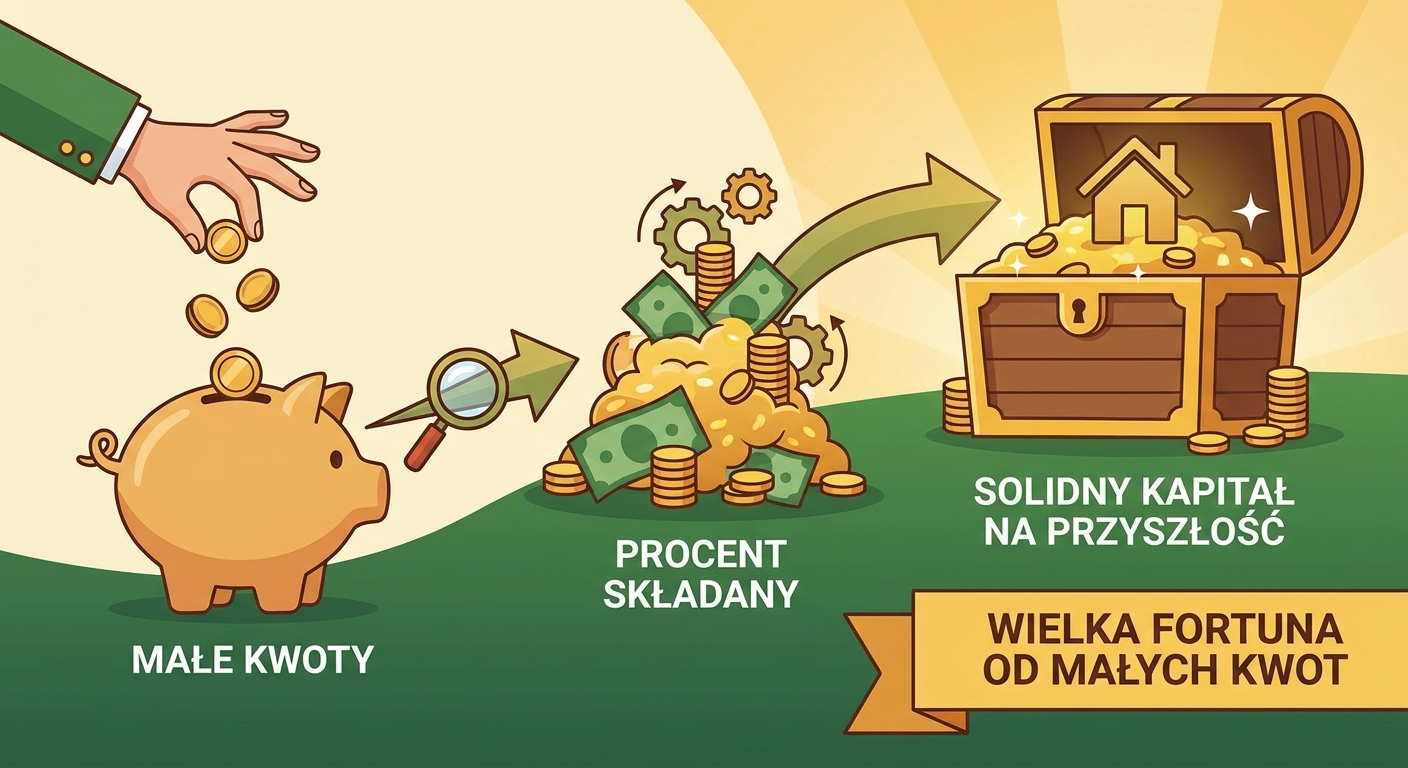
Procent składany to mechanizm, w którym zarabiasz odsetki nie tylko od wpłaconego kapitału, ale również od narosłych już odsetek. Pieniądz robi pieniądz. A im dłużej ten proces trwa, tym mocniej działa.
Rozwiązanie: Potęga małych, regularnych kroków
Aby zobaczyć, jak kluczowy jest czas, przeanalizujmy prosty przykład. Poznaj Jana i Karola. Obaj postanawiają odkładać 200 zł miesięcznie z myślą o emeryturze, zakładając średni roczny zysk na poziomie 7%.
Różni ich tylko jedno: moment startu.
- Jan zaczyna w wieku 25 lat i systematycznie inwestuje przez 40 lat, do 65. roku życia. Łącznie wpłaca 96 000 zł (480 miesięcy x 200 zł).
- Karol zaczyna 10 lat później, w wieku 35 lat, i robi dokładnie to samo przez 30 lat. Łącznie wpłaca 72 000 zł (360 miesięcy x 200 zł).
Wydawałoby się, że różnica w kapitale wpłaconym przez nich (24 000 zł) nie jest dramatyczna. Ale zobaczmy, co na to procent składany.
W wieku 65 lat sytuacja wygląda następująco:
- Kapitał Jana urośnie do około 501 500 zł.
- Kapitał Karola zgromadzi około 242 000 zł.
Różnica na mecie to ponad 259 000 zł! Te 10 lat zwłoki kosztowały Karola ponad ćwierć miliona złotych. Jan, dzięki wcześniejszemu startowi, dał swoim pieniądzom więcej czasu na pracę, co przyniosło spektakularny efekt.
Jak możesz to wykorzystać w praktyce?
Nie musisz być finansistą, aby zacząć. Pierwszy krok to uświadomienie sobie, że nawet niewielkie, ale regularne kwoty mają ogromne znaczenie w długim terminie. Poświęć 20 sekund i sprawdź to sam, używając dowolnego kalkulatora procentu składanego dostępnego w internecie.
W polskim kontekście warto zainteresować się rozwiązaniami, które dodatkowo optymalizują ten proces, jak IKE czy IKZE, oferujące korzyści podatkowe. Dobrze zaplanowana strategia pozwala na jeszcze efektywniejsze budowanie kapitału.
Pamiętaj, że Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej. Nie chodzi o wielkie jednorazowe wpłaty, ale o dyscyplinę i regularność.
Więcej o tym, jak dobrać odpowiednie narzędzia do swojej strategii, opowiadam w materiałach wideo, do których linki znajdziesz w przypiętym komentarzu. ⬇️
A Ty, co powstrzymuje Cię przed regularnym odkładaniem pieniędzy?