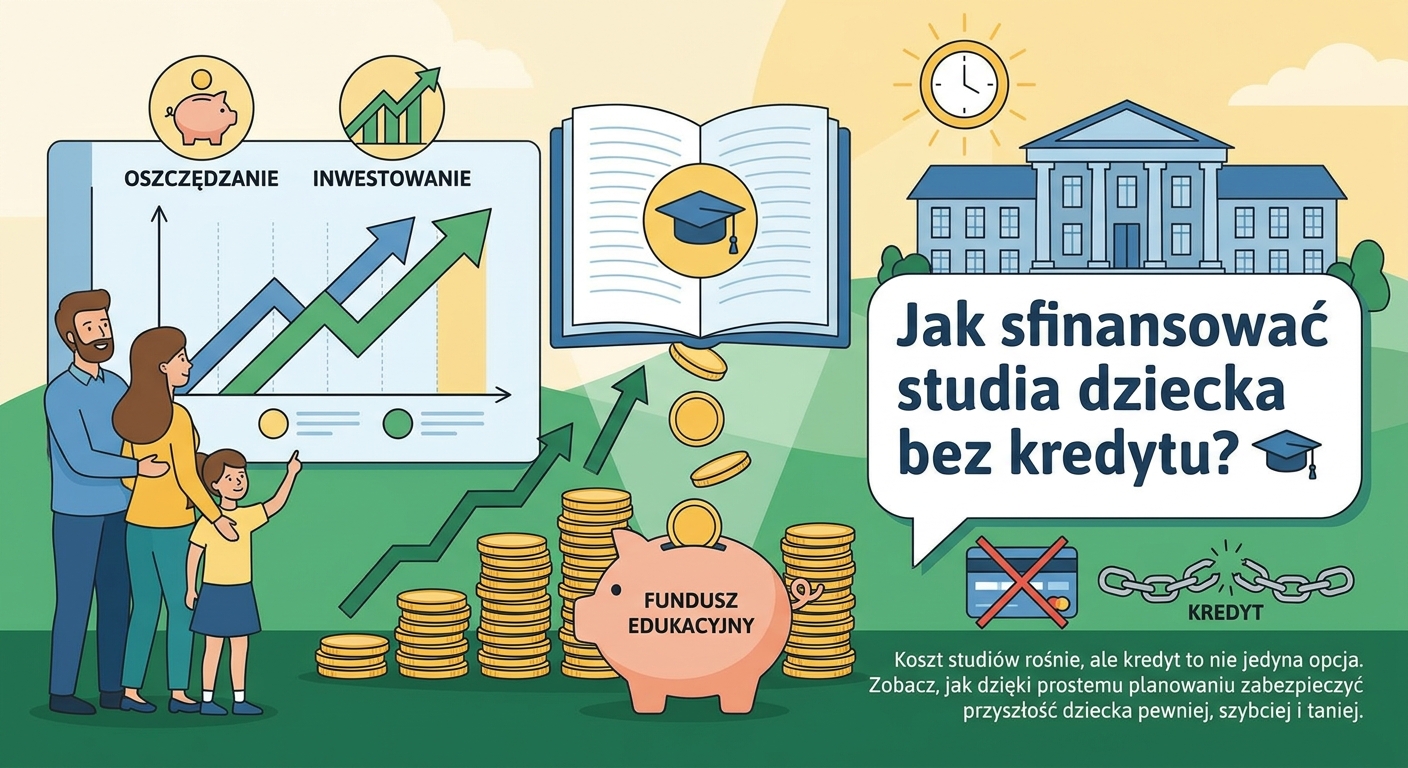
Problem: Rosnące koszty edukacji, które spędzają sen z powiek rodzicom.
Utrzymanie studenta w innym mieście to dziś koszt rzędu 3000-4000 zł miesięcznie. Tak wynika z szacunków wielu portali ekonomicznych. Przez 5 lat studiów daje to kwotę między 180 000 a 240 000 zł. To ogromne obciążenie, które dla wielu rodzin kończy się koniecznością wzięcia kredytu obciążającego start życiowy młodego człowieka.
To naturalne, że czujemy niepokój, myśląc o tak dużych wydatkach. Chcemy dla naszych dzieci jak najlepiej, ale liczby potrafią przytłoczyć. Czy jesteśmy skazani na życie w finansowym stresie?
Rozwiązanie: Prefinansowanie, czyli potęga czasu i mądrego planu.
Zamiast martwić się o przyszłe długi, możemy zacząć działać już dziś. Kluczem jest prefinansowanie (czyli gromadzenie środków z wyprzedzeniem, by obniżyć finalny koszt). Zamiast płacić bankowi odsetki od kredytu, możemy sprawić, by to rynek kapitałowy “płacił” nam w postaci zysków z inwestycji.
Zobaczmy to na prostym, logicznym przykładzie.
Mechanizm finansowy: Jan i Piotr – dwie strategie, jeden cel
Dwóch ojców, Jan i Piotr, chce zebrać po 100 000 zł na start studiów swojego nowo narodzonego dziecka za 18 lat.
- Jan zaczyna od razu. Odkłada 200 zł miesięcznie i inwestuje je w zdywersyfikowany portfel, który daje mu średnio 7% rocznie. Dzięki potędze procentu składanego, po 18 latach jego systematyczna praca przynosi ponad 103 000 zł, przy czym z własnej kieszeni wpłacił tylko 43 200 zł. Reszta to “prezent” od rynku.
- Piotr odkłada decyzję na później. Zaczyna oszczędzać dopiero 8 lat przed studiami dziecka. Aby uzbierać 100 000 zł w tak krótkim czasie (przy tym samym oprocentowaniu 7%), musi odkładać już nie 200 zł, a ponad 800 zł miesięcznie! W sumie wpłaci ponad 76 800 zł z własnych pieniędzy.
Obaj osiągnęli cel, ale Jan zrobił to znacznie taniej (wpłacił prawie o połowę mniej) i pewniej (mniejsze miesięczne obciążenie budżetu). Miał też więcej czasu na reakcję w razie rynkowych wahań.
Jak to zrobić w praktyce?
Nie musisz być ekspertem finansowym, aby zacząć. Pierwszy krok to świadoma decyzja i zdobycie podstawowej wiedzy. Współczesne narzędzia, w tym AI, potrafią analizować setki rozwiązań i pomóc zbudować strategię dopasowaną do Twoich możliwości. Proste kalkulatory finansowe w 30 sekund pokażą Ci, jak Twoje pieniądze mogą pracować.
Zabezpieczenie przyszłości dziecka to jedna z najważniejszych ról rodzica. To inwestycja nie tylko w jego edukację, ale także w jego poczucie bezpieczeństwa i wolności wyboru.
Pamiętaj, że każdy, absolutnie każdy, może stworzyć plan, który będzie go wspierał. Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej.
Więcej praktycznych narzędzi i kalkulatorów, które pomogą Ci zacząć, znajdziesz w przypiętym komentarzu. 👇
A Ty, jakie masz sposoby na planowanie przyszłości finansowej swoich dzieci?