„Zrobię to jutro” – najdroższe słowa w Twoim słowniku
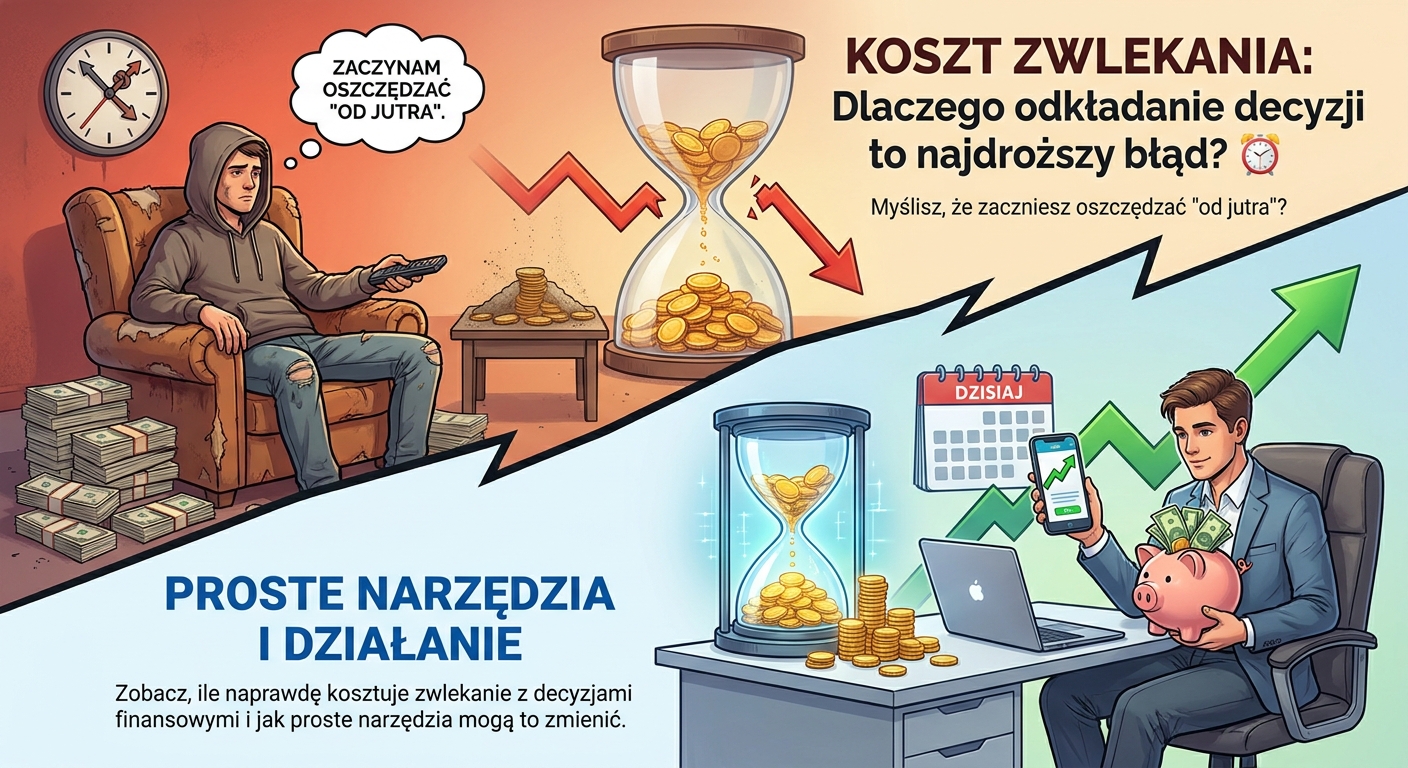
Każdy z nas to zna. Odkładamy na później zadania, obowiązki, decyzje. Myślimy, że jeden dzień nie zrobi różnicy. W wielu sprawach to prawda. Ale w świecie finansów, „jutro” jest niezwykle kosztownym słowem. To cichy złodziej, który okrada nas z największego sprzymierzeńca – czasu.
Problem polega na tym, że koszt zwlekania jest niewidoczny na co dzień. Nie dostajemy rachunku za prokrastynację. Czujemy go dopiero po latach, gdy zorientujemy się, o ile łatwiej mogło być. Ten psychologiczny ciężar bywa znacznie większy niż sama strata finansowa.
Jak działa koszt zwlekania? Prosty mechanizm
Wyobraźmy sobie dwóch przyjaciół, Jana i Karola. Obaj postanawiają oszczędzać na emeryturę, odkładając 500 zł miesięcznie na rachunku, który daje średnio 7% zysku rocznie.
- Jan zaczyna w wieku 25 lat. Odkłada regularnie przez 10 lat (do 35. roku życia) i przestaje. W sumie zainwestował 60 000 zł. Potem pozwala pieniądzom pracować.
- Karol zaczyna w wieku 35 lat. Odkłada regularnie przez 30 lat (do 65. roku życia). W sumie zainwestował 180 000 zł.
Kto będzie miał więcej pieniędzy w wieku 65 lat? Logika podpowiada, że Karol, bo wpłacił 3 razy więcej pieniędzy. A jednak nie.
W wieku 65 lat Jan będzie miał na koncie około 1 140 000 zł, podczas gdy Karol zgromadzi „tylko” około 610 000 zł. Wszystko dzięki 10 latom przewagi i sile procentu składanego (czyli odsetek od narosłych już odsetek).
Ten przykład pokazuje, że czas jest potężniejszą dźwignią finansową niż wysokość wpłat. Każdy rok zwłoki to strata, której nie da się już nadrobić.
To nie tylko oszczędności. Gdzie jeszcze tracisz?
Koszt zwlekania dotyczy niemal każdej sfery finansów osobistych:
- Spłata długów: Zwlekanie z nadpłatą kredytu czy karty kredytowej oznacza setki, a nawet tysiące złotych w dodatkowych odsetkach.
- Ubezpieczenie na życie: Im jesteś starszy, tym wyższa składka. Różnica między polisą kupioną w wieku 30 a 40 lat może być ogromna w skali całego życia.
- Edukacja finansowa: Brak wiedzy dziś skutkuje błędnymi decyzjami jutro, których naprawa będzie kosztowna i czasochłonna.
Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej. Pozwala on zidentyfikować te obszary i działać w optymalnym momencie.
Jak pokonać prokrastynację? Mały krok, wielka zmiana
Wielkie plany często paraliżują. Dlatego zamiast myśleć o „ogarnięciu finansów”, skup się na jednym, małym kroku. To jest właśnie element psychomotoryczny – wiedza, CO ZROBIĆ teraz.
Twoje zadanie na dziś: nie musisz tworzyć budżetu ani szukać funduszy. Po prostu zdiagnozuj jeden obszar. Użyj darmowego kalkulatora w internecie, aby w 30 sekund policzyć, ile kosztuje Cię zwłoka. Może to być kalkulator kosztu zwlekania z oszczędzaniem lub kalkulator odsetek od kredytu. Samo zobaczenie konkretnej liczby potrafi być silnym impulsem do działania.
Nowoczesne narzędzia, w tym sztuczna inteligencja, mogą Ci w tym pomóc, analizując Twoje wydatki i pokazując, gdzie pieniądze „uciekają” bez Twojej świadomości. To jak osobisty trener finansowy dostępny na wyciągnięcie ręki.
Zakończenie
Twój największy finansowy wróg to nie inflacja, podatki czy zły szef. To przekonanie, że masz jeszcze czas. Prawda jest taka, że najlepszy moment na działanie był wczoraj. Drugi najlepszy jest dzisiaj. Nie czekaj na idealny moment, bo taki nie istnieje. Zrób jeden mały krok – dla spokoju swojego i swojej rodziny.
Call to Action
Więcej praktycznych narzędzi i linków do sprawdzonych kalkulatorów znajdziesz w przypiętym poście pod tym artykułem.
A teraz pytanie do Ciebie: jaką jedną, najmniejszą decyzję finansową możesz podjąć jeszcze dzisiaj, by ruszyć z miejsca? ✍️