Rodzicielski dylemat: kiedy zacząć odkładać na przyszłość dziecka?
Każdy rodzic pragnie zapewnić swojemu dziecku najlepszy możliwy start w dorosłe życie. Jednym z kluczowych elementów tego startu jest solidne wykształcenie. Niestety, koszty studiów, kursów czy nawet wynajmu mieszkania w mieście akademickim rosną z roku na rok. W natłoku codziennych wydatków myśl o oszczędzaniu na cel odległy o kilkanaście lat często spychana jest na dalszy plan. Mówimy sobie: “jeszcze jest czas”, “zacznę, jak dziecko będzie starsze”, “teraz mamy ważniejsze wydatki”.
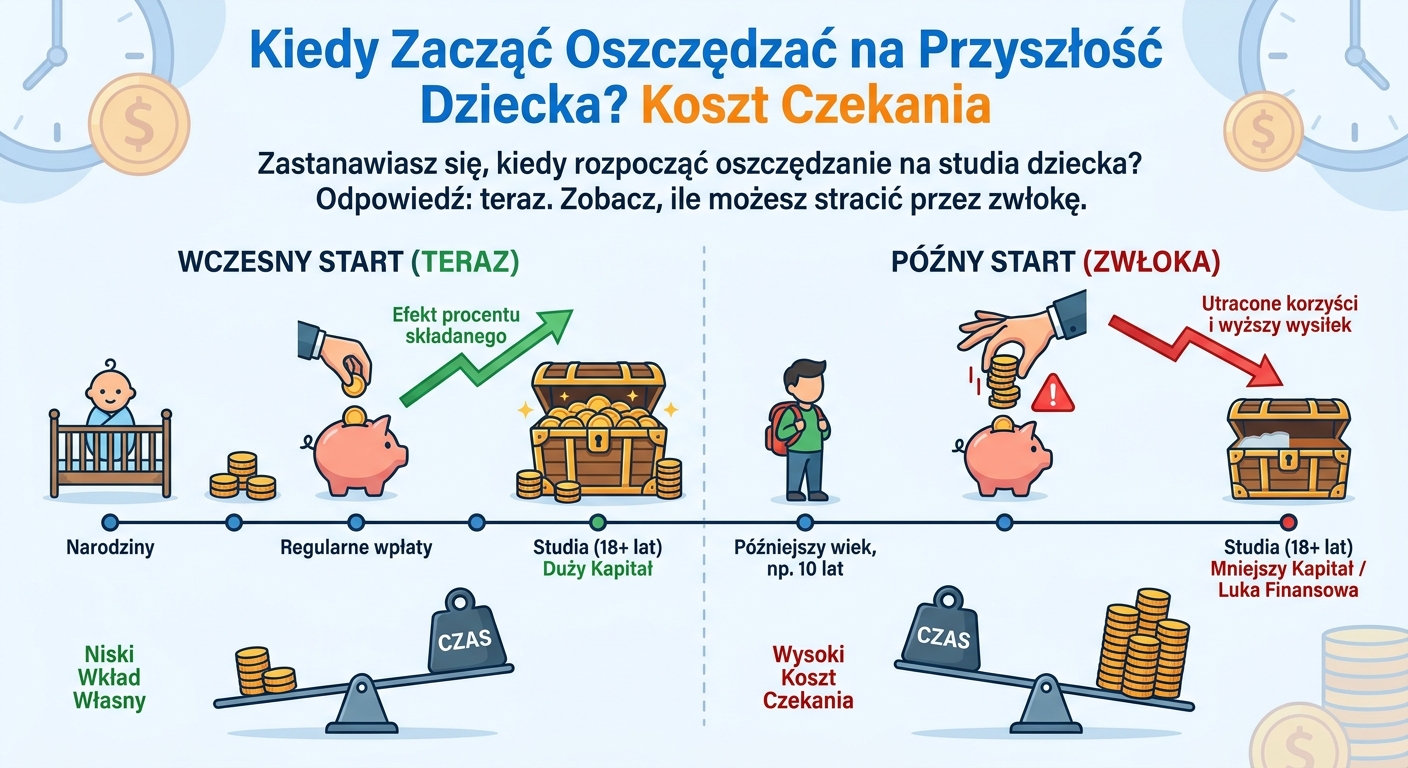
To odkładanie decyzji, choć zrozumiałe, ma swoją cenę. Nazywa się ją kosztem utraconych korzyści. W finansach czas jest bowiem nie tylko pieniądzem – jest mnożnikiem pieniądza. Im wcześniej zaczniemy, tym mniejszym wysiłkiem osiągniemy zamierzony cel. Planowanie finansowe pozwala realizować takie cele pewniej, szybciej i taniej.
Magia procentu składanego, czyli dlaczego czas to Twój największy sojusznik
Albert Einstein nazwał procent składany ósmym cudem świata. To mechanizm, w którym odsetki doliczane są do kapitału, a następnie same zaczynają generować kolejne odsetki. Działa to jak kula śniegowa – im dłużej się toczy, tym staje się większa, a jej wzrost przyspiesza. Zrozumienie tego zjawiska jest fundamentem mądrego oszczędzania długoterminowego. Najlepiej zobrazować to na prostym przykładzie.
Jan kontra Karol: historia dwóch strategii oszczędzania
Wyobraźmy sobie dwóch ojców, Jana i Karola. Obaj chcą zgromadzić dla swojego dziecka 100 000 zł na 18. urodziny. Obaj mają dostęp do takich samych instrumentów finansowych, które dają średnio 6% zysku rocznie. Różni ich tylko jedno: moment startu.
Założenie: Cel: 100 000 zł na 18. urodziny dziecka. Średnia roczna stopa zwrotu: 6%.
Scenariusz 1: Rozważny Jan
Jan zaczyna oszczędzać od razu po narodzinach dziecka. Ma przed sobą 18 lat (216 miesięcy) systematycznego odkładania. Aby osiągnąć cel, Jan musi odkładać miesięcznie około 260 zł. Przez cały okres wpłaci z własnej kieszeni łącznie ok. 56 160 zł. Resztę, czyli niemal 44 000 zł, wypracuje dla niego procent składany.
Scenariusz 2: Spóźniony Karol
Karol uznaje, że ma jeszcze czas i zaczyna oszczędzać, gdy jego dziecko kończy 10 lat. Zostało mu więc tylko 8 lat (96 miesięcy) do osiągnięcia celu. Aby zdążyć, Karol musi odkładać miesięcznie aż 815 zł – ponad trzy razy więcej niż Jan! Łącznie wpłaci z własnej kieszeni ok. 78 240 zł. Praca kapitału przyniesie mu niecałe 22 000 zł.
Wnioski są jednoznaczne. Karol, czekając 10 lat, musiał nie tylko odkładać co miesiąc znacznie wyższą kwotę, ale ostatecznie wpłacił z własnego portfela o ponad 22 000 zł więcej, by osiągnąć ten sam rezultat. To jest właśnie realny koszt czekania.
Co to oznacza w praktyce?
Powyższy przykład to nie tylko matematyka. To przede wszystkim lekcja o potędze regularności i dyscypliny. Nie chodzi o to, by wzbudzać w kimkolwiek poczucie winy. Wręcz przeciwnie – chodzi o pokazanie, jak wielką moc mają nawet niewielkie, ale systematyczne działania podjęte odpowiednio wcześnie. To dar, który możemy dać nie tylko dziecku, ale i sobie – dar spokoju o jego przyszłość.
Nie musisz wierzyć mi na słowo. Wejdź na dowolny internetowy kalkulator procentu składanego i wstaw własne liczby. Cały mechanizm zobaczysz na własne oczy w zaledwie 30 sekund.
Jak zacząć mądrze planować?
Budowa kapitału na przyszłość dziecka nie musi być skomplikowana. Kluczem jest dobrze skonstruowany plan finansowy, który uwzględnia Twoje możliwości, cele i horyzont czasowy. Nowoczesne narzędzia, w tym rozwiązania oparte na AI, pozwalają dziś precyzyjnie taki plan zbudować, kontrolować go i w razie potrzeby modyfikować.
Dzięki nim możesz podejmować świadome decyzje, zamiast działać po omacku. Pamiętaj, Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej.
Podsumowanie i zaproszenie do dyskusji
Najlepszy moment na posadzenie drzewa był 20 lat temu. Drugi najlepszy jest dzisiaj. Ta zasada idealnie pasuje do planowania finansów na edukację dzieci. Czas jest zasobem, którego nie da się odzyskać, dlatego warto uczynić z niego swojego sprzymierzeńca.
A jakie jest Twoje zdanie? Podziel się swoimi przemyśleniami w komentarzu! 👇
W jakim wieku Twoim zdaniem najlepiej zacząć budować kapitał na start w dorosłość dla dziecka?