Twoje dziecko i jego przyszłość – dlaczego zwykłe konto to pułapka? 🎓
Każdy rodzic pragnie zapewnić swojemu dziecku najlepszy możliwy start w dorosłość. Myślimy o dobrych studiach, pierwszym mieszkaniu czy wsparciu w realizacji pasji. To naturalne i piękne. Jednak często, zderzeni z codziennością, wybieramy najprostsze rozwiązanie: odkładamy pieniądze na zwykłym koncie oszczędnościowym. To błąd, który może kosztować nasze dzieci dziesiątki tysięcy złotych.
Problem jest prosty i nazywa się inflacja. Siła nabywcza pieniądza maleje z roku na rok. Pieniądze, które dzisiaj wydają się dużą kwotą, za 18 lat mogą nie wystarczyć nawet на opłacenie jednego semestru studiów. Trzymanie oszczędności na nisko oprocentowanym koncie to w rzeczywistości cicha zgoda na ich topnienie.
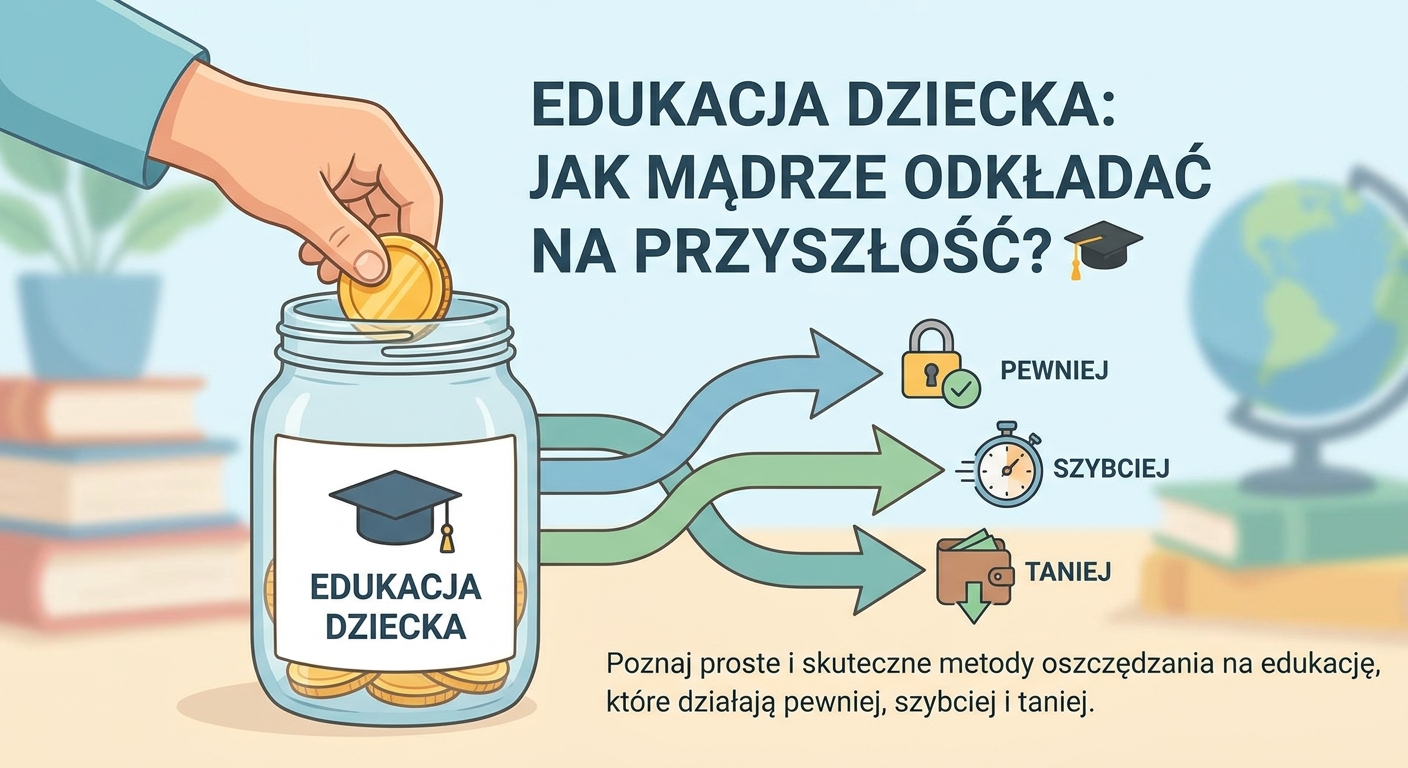
Jak więc robić to mądrze? Trzy proste filary
Zbudowanie solidnego kapitału na przyszłość dziecka nie wymaga zaawansowanej wiedzy finansowej. Wystarczy oprzeć się na trzech logicznych filarach, które pozwolą realizować ten cel pewniej, szybciej i taniej.
1. Systematyczność, czyli potęga małych kroków
Największym sprzymierzeńcem w oszczędzaniu jest czas. Regularne, nawet niewielkie wpłaty dokonywane przez wiele lat przynoszą znacznie lepsze efekty niż jednorazowe, duże kwoty odkładane “kiedyś”.
- Zacznij od razu: Nie czekaj na “lepszy moment”. Nawet 100 zł miesięcznie to lepszy start niż odkładanie decyzji w nieskończoność.
- Zautomatyzuj proces: Ustaw stałe zlecenie przelewu na dedykowane konto. W ten sposób oszczędzanie stanie się nawykiem, o którym nie trzeba pamiętać. To najprostsza i najskuteczniejsza metoda budowania kapitału.
2. Efektywność, czyli nie płać niepotrzebnych podatków
Każdy zysk z inwestycji czy lokat jest w Polsce objęty 19% podatkiem od zysków kapitałowych (tzw. “podatek Belki”). Można go jednak legalnie zoptymalizować, korzystając z rozwiązań, które oferuje państwo. Choć produkty takie jak IKE czy IKZE kojarzą się głównie z emeryturą, ich mechanizmy można wykorzystać do budowy kapitału wolnego od podatku. Dzięki temu cała wypracowana kwota pracuje na przyszłość dziecka, a nie na zasilenie budżetu państwa.
3. Procent składany, czyli ósmy cud świata
Albert Einstein nazwał procent składany ósmym cudem świata. To mechanizm, w którym odsetki doliczane są do kapitału i same zaczynają generować kolejne zyski. Im dłuższy horyzont czasowy, tym jego siła jest potężniejsza.
Mechanizm finansowy w praktyce: Załóżmy, że Anna i Bartosz odkładają dla swoich dzieci po 300 zł miesięcznie. Anna zaczyna od razu po narodzinach dziecka. Bartosz czeka 8 lat, “aż sytuacja finansowa się ustabilizuje”. Po 18 latach, przy średniej rocznej stopie zwrotu 6%, Anna zgromadzi ponad 116 000 zł. Bartosz, odkładając przez 10 lat, uzbiera niecałe 50 000 zł. Czas to pieniądz – w tym przypadku ponad 66 000 zł różnicy.
To pokazuje, że kluczem nie jest wysokość wpłat, ale czas, w którym pieniądze mogą pracować.
Planowanie to nie wróżenie z fusów, to matematyka
Nowoczesne narzędzia, takie jak kalkulatory finansowe, a nawet proste modele AI, pozwalają precyzyjnie obliczyć, jaką kwotę należy odkładać, by osiągnąć zamierzony cel. Dzięki nim można stworzyć realistyczny i mierzalny plan działania. Nie musisz zgadywać – możesz policzyć.
Dobry plan uwzględnia różne scenariusze i jest elastyczny. Jest częścią większej całości, jaką jest bezpieczeństwo finansowe całej rodziny, obejmujące również ochronę na wypadek nieprzewidzianych zdarzeń.
Plan Finansowy może mieć #każdy, aby realizować cele pewniej, szybciej i taniej.
Pamiętaj, że najlepszą inwestycją jest wiedza. Zrozumienie podstawowych mechanizmów finansowych to pierwszy krok do zbudowania bezpiecznej przyszłości dla Twoich najbliższych. Zacznij już dziś.
A Ty, jaką strategię oszczędzania na przyszłość dziecka uważasz za najbardziej obiecującą? Podziel się swoją opinią w komentarzu! 👇